

Divulgación


OBLIGACION DEL IMPUESTO A LOS GRANDES PATRIMONIOS – 2025
COMO SUJETO PASIVO ESPECIAL “CALIFICADO”
Cerrado el periodo contable mensual del mes de Septiembre 2025, los contribuyentes notificados directamente por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) como Sujetos Pasivos Especiales (SPE) deben cumplir con la Ley de Impuesto a los Grandes Patrimonios (IGP), publicada reimpresa en Gaceta Oficial N° 41.696 con fecha 16 de Agosto de 2019, que fija como periodo para la determinación del referido tributo el noveno mes del año civil.
En concordancia a lo anterior, es pertinente para las empresas calificadas como SPE, que dentro del actual entorno económico y cambio de la Unidad Tributaria (UT) de forma anticipada analicen a fondo la información financiera que han asentado contablemente al mes de septiembre del 2025, con el fin de poder conocer de forma clara su situación financiera, los posibles riesgos e incidencias con respecto a la fluctuación de las tasas de cambios y la falta de los Indices Nacionales de Precios al Consumidor (INPC) que mide la inflación país; hechos que influyen en las ventas y costos de producción según el caso.
En la actualidad los Estados Financieros se ven afectados por tales hechos, en toda actividad que se desarrolle.
En tanto, de forma adecuada las empresas deben tomar en cuenta los distintos factores que afronta la entidad con respecto a su real patrimonio contable, y los efectos fiscales que pudieran incidir al formular la declaración al término del 30 de septiembre de 2025.
Las entidades cuenta hasta finales de la primera quincena de noviembre de 2025, para dar cumplimiento al deber formal de declarar la presente obligación tributaria ante el SENIAT. El lapso de tiempo se encuentra publicado en el “Calendario de SPE año 2025”, bajo Gaceta Oficial N° 43.031 del 18 de diciembre de 2024.
Por lo pronto, el SPE para declarar y pagar este tributo, debe disponer y resguardar lo siguiente:
1. Determinar de forma clara de su condición o no, de Sujeto Pasivo Especial.
2. Reconocer la condición de territorialidad de su patrimonio, sobre todo en los sujetos que enlazan o posen bienes o ejercen derechos de los mismos dentro y/o fuera del territorio venezolano.
3. Documentación Legal a mano, que acredite la posesión y valor de adquisición de:
a. Activos y/o bienes inmuebles urbanos o rurales ubicados en el territorio nacional, naves, aeronaves, buques, accesorios de navegación y vehículos automotores de matrícula nacional. Igualmente, los de matrícula extranjera, básicamente de tener conocimiento de que tales bienes muebles han circulado o permanecido en territorio venezolano.
b. Los títulos valores, Acciones, cuotas de participación sociales y otros títulos valores representativos del capital social de sociedades venezolanas.
c. Bienes expresados en piedras preciosas, mineral, obras de artes y joyas.
d. Estimación de la valoración procedente actual para los bienes que competa, o asimilada a los precios corrientes del mercado, lo más próxima al cierre del mes de septiembre.
Para los bienes inmuebles, si bien surge la necesidad de obtener el valor catastral del Poder Publico Municipal de la jurisdicción que les compete, a una fecha lo más cercana posible al mes de septiembre 2025, y preventivamente obtener un avalúo de los bienes o activos fijos emitido por un Valuador Profesional acreditado o inscrito ante un organismo público, como la Superintendencia de Bancos (SUDEBAN) u otro afín.
e. En conocimiento de la posible cuantía o valor actual estimados de cada uno de los bienes (territoriales o extraterritoriales) que sean atribuibles como parte del hecho imponible del presente impuesto, si la suma de ello llega a superar los 150.000.000 de Unidades Tributarias (cuyo valor actual es de Bs. 43,00), deberá considerar crear una provisión financiera/contable para el pago del referido impuesto, por el 0,25% (como Alícuota vigente).
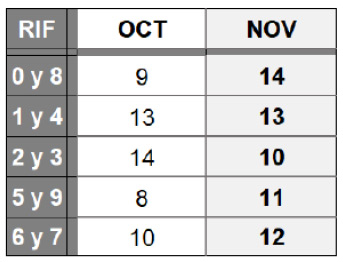
Para éste 2025, no se ha divulgado nuevos aspectos sobre la determinación del IGP, solo vuelven a mostrar dos fechas como plazos para declarar que confunde, pero como ha ocurrido en pasados ejercicios se entiende que de acuerdo al terminal del RIF el SPE se emplaza a cumplir con la declaración del IGP entre las dos fechas que seguidamente se indican:
En todo caso, es fundamental que bajo su condición de persona natural y/o jurídica, siempre y cuando hayan sido notificados como SPE, con tiempo puedan reconocer el o los bienes patrimoniales susceptibles a un ajustes o valoración, como: Titulo Valores, Propiedades, Plantas y Equipos, entre otros.
En nuestra organización, encontraran todo el respaldo necesario para atender en detalle cada uno de los requerimientos necesarios, como la valuación profesional, análisis de la situación patrimonial o valor empresa, aunado a la preparación y declaración del IGP, de conformidad a su condición.
Si aún no ha recibido la notificación del calificativo de “Sujeto Pasivo Especial” por parte del SENIAT, no descarte evaluar la situación patrimonial de la entidad a la fecha de su mejor interés.
El presente artículo informativo despliega una descripción e interpretación general, no especifico, de surgir dudas en la aplicación ante posibles análisis, acuerdos o comentarios, quedamos a la disposición para atenderles.
Conversemos, estamos aquí para asistirle.
Caracas: Av. Andrés Bello. Maripérez.
Llámenos: (0424) 284.60.32 (0212) 793.30.35 / 793.42.50 / 793.42.43
Escribe al e-mail: administracion@riveratorresyasociados.com
Visita nuestra web: https://www.riveratorresyasociados.com/ y conoce nuestros servicios.
Nosotros
Rivera Torres & Asociados
RIF: J-403565430
Firma dirigida por profesionales con amplia experiencia.
Brindamos servicios a empresas en diferentes áreas, bien sea industrias, comercio o de servicios.
Firma dirigida por profesionales con amplia experiencia.
Brindamos servicios a empresas en diferentes áreas, bien sea industrias, comercio o de servicios.
(0212) 793.30.35 - 793.42.50 - 793.424.43
Nuestra ubicación
¿Dónde encontrarnos?

Av. Andrés Bello, Edificio Centro Andrés Bello, Torre Oeste, Piso 4, Oficina 42-0, Maripérez, Caracas - Venezuela
Avantage
Headquarters
Visualize quality intellectual capital without superior collaboration and idea sharing installed base portals.
Our locations
Where to find us?
Get in touch
Avantage Social links
Taking seamless key performance indicators offline to maximise the long tail.
Rivera Torres & Asociados. All rights reserved.
Copyright by BoldThemes. All rights reserved.